三分钟,盘点这周研发费用管理的要闻。这周有四件事:预缴收官、专精特新、裁量基准、加计的三大误区;最后一件,是 11 月 1 日开始执行的罚则。
〇、先说一个数字:6,596 亿
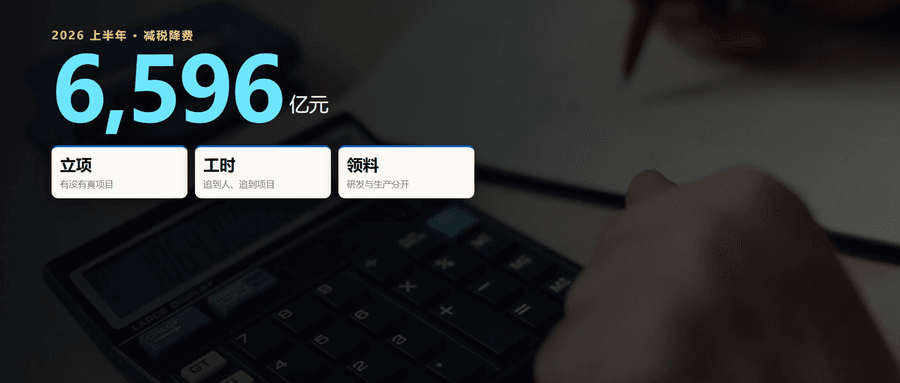
先说一个数字:六千五百九十六亿。这是今年上半年,研发费用加计扣除这些政策,减掉的税。
钱是真的,但接不接得住,看三样东西:立项、工时、领料——缺一样,钱就悬。
一、第一件:十月征期,已经收官
十月二十六号是最后一天,前三季度研发费用加计扣除,就报在这个窗口。
一百万的研发费用,税前能扣两百万。七月没享受的,现在还能补;但资料要留十年。
预缴不是终点,汇算清缴还要再核一遍。
二、第二件:专精特新,门槛抬了
负债率压到百分之七十五;一类知识产权要四项。
申报造假的,三年内不得再报;中介“包过”,也在整治范围里。
复审一样看研发费用,不只看名单。
三、第三件:11 月 1 日,偷税罚款两条线、四档
新的税务处罚裁量基准开始执行。偷税分四档:
· 少缴五十万以下、或者占比不到百分之三十 → 0.5 倍;
· 两项都超 → 0.5–1 倍;
· 二次以上、两项都不超 → 1–3 倍;
· 二次以上、两项都超 → 3–5 倍。
处理前主动补缴,可以在档内取最低倍数。跨省集团,以后不能按属地宽松做假设。
四、第四件(深讲):加计的三大误区
不是只有高企才能享受——亏损企业也能,研发失败的项目也能。
真正的门槛是:六个负面行业、七类不适用活动,还有立项、工时、领料这三样证据。
说到底,加计不看资质,看研发活动是不是真的。资料留十年,不是留一年。
五、四个雷,任何一条都能推翻一笔加计
① 只有财务口径、没有业务证据——辅助账做得漂亮,立项书是后补的;
② 非专职研发人员按部门比例一刀切——工时要能追到人、追到项目;
③ 委外合同没登记——名字叫技术开发,不等于就是委托研发;
④ 失败项目不留痕——没有记录,就等于没发生。
六、三句话与四个动作
三句话:先查行业在不在负面清单;再做三表对齐;最后把资料按十年归档。
四个动作:查营业执照的行业代码;把立项书、工时、领料三样对上;核委外合同有没有登记;把今年没享受的,算一下还能不能补。
一周一次,三分钟。下周四,同一时间。
——
资料依据:经济日报 2026-10-25《用好研发费用加计扣除政策》(人民网转载);中国税务报 2026-10-26《适用研发费用加计扣除政策要跳出“三大误区”》(江苏省税务局转载);四部门专精特新中小企业申报通知(2026-10-27/28);国家税务总局公告 2026 年第 20 号,2026-11-01 施行。
本文仅作信息整理,不构成税务或法律意见。
Disclaimer: The information provided in this article is for general informational purposes only and does not constitute financial advice.